MEDIDAS REGULATORIAS PARA EL IMPULSO DE LOS SISTEMAS COMPLEMENTARIOS DE PENSIONES
MESA REDONDA
CONGRESO: "Seguros: Desafíos regulatorios de la inversión institucional. Datos e IA agéntica".
Universidad Carlos III de Madrid
29 de octubre de 2026. Salón de Actos de Campus de Puerta de Toledo.
Colaboradores: SEAIDA, REVISTA ESPAÑOLA DE SEGUROS, UNESPA, CUATRECASAS, MICROSOFT Y DAC BEACHCROFT
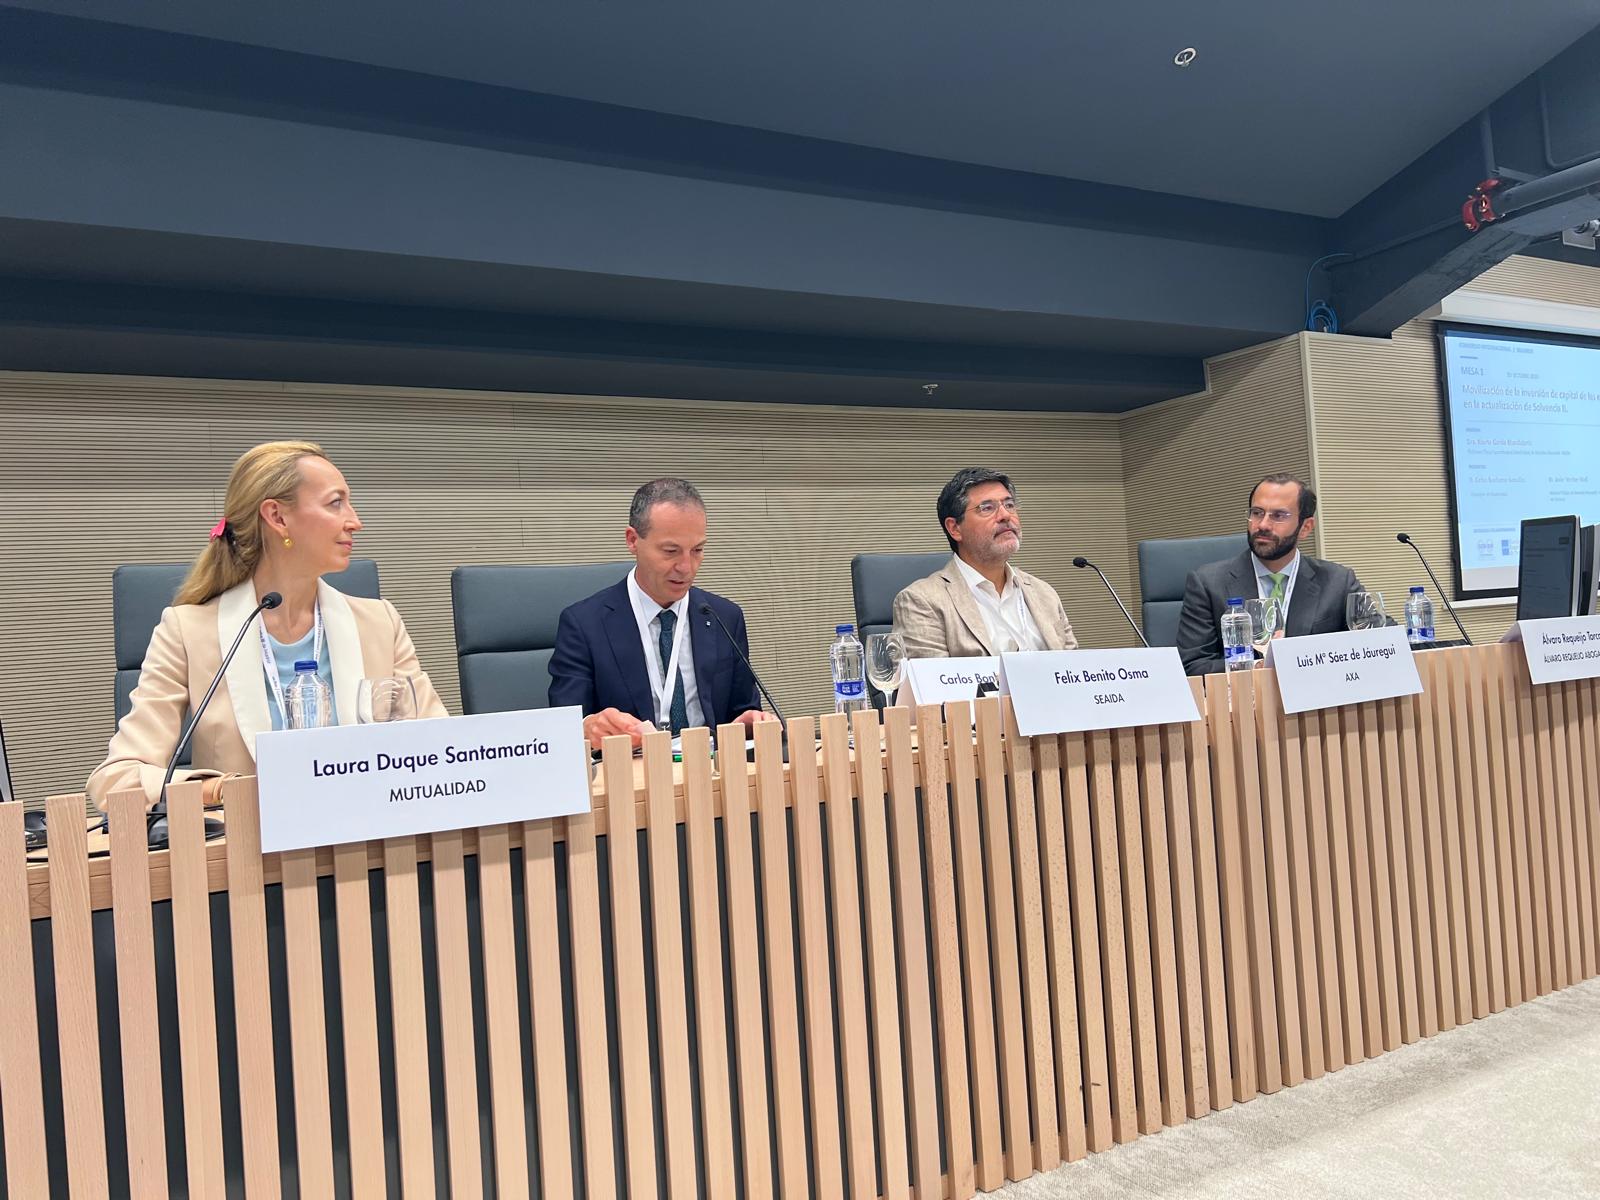
MODERA:
Prof. Dr. FÉLIX BENITO OSMA
Área de Derecho Mercantil. Universidad Carlos III de Madrid
Coordinador del Congreso: "Seguros: Desafíos regulatorios de la inversión institucional. Datos e IA agéntica". Universidad Carlos III de Madrid, 29 de octubre de 2026. Salón de Actos del Campus de Puerta de Toledo.
PONENTES:
Dr. LUIS M.ª SÁEZ DE JÁUREGUI
Profesor Asociado Universidad Carlos III de Madrid
Vicepresidente Fundación AXA
«Luis M.ª Sáez de Jáuregui defendió la necesidad de contar en España con un sistema público de pensiones robusto, solvente, sostenible y suficiente, como pilar principal, acompañado de un verdadero segundo pilar de previsión social empresarial y un tercer pilar individual. Señaló que la previsión social complementaria española presenta todavía un desarrollo claramente insuficiente y planteó la necesidad de definir objetivos de tasa de sustitución para cada uno de los tres pilares y determinar actuarialmente las aportaciones necesarias para alcanzarlos.
Desde la perspectiva actuarial, destacó que un sistema verdaderamente complementario debe proporcionar prestaciones significativas y atender no sólo a la jubilación, sino también a las contingencias de fallecimiento, invalidez y dependencia, defendiendo asimismo el papel de las rentas vitalicias como instrumento natural de complementariedad con la pensión pública.
Respecto de la adhesión automática, señaló que existen diferentes fórmulas de “soft compulsory” capaces de extender la previsión social empresarial, recordando también el papel que ya desempeñan los convenios colectivos.
Como referencia de que el ordenamiento puede establecer coberturas aseguradoras obligatorias cuando existe una finalidad general de protección, citó el seguro obligatorio de responsabilidad civil del automóvil. Constituye un verdadero sistema de previsión social complementaria y obligatoria, y ofrece un precedente relevante: impone legalmente una cobertura, la articula mediante bases técnicas actuariales y garantiza la protección efectiva de los terceros perjudicados por contingencias como son el fallecimiento y la invalidez. Esa combinación de complementariedad, obligatoriedad, finalidad protectora y técnica actuarial puede servir de referencia para diseñar mecanismos de adhesión automática o cuasiobligatoria en los sistemas de previsión social empresarial.
Finalmente, defendió un marco regulatorio y fiscal estable que combine solvencia y prudencia con eficiencia financiera, favoreciendo la inversión a largo plazo, la innovación y el desarrollo efectivo de los sistemas complementarios. En particular, consideró necesario ampliar los límites financieros y fiscales y volver a establecer límites separados para el segundo y el tercer pilar, como ya ocurrió anteriormente, cuando las aportaciones individuales y las contribuciones empresariales contaban con límites independientes que, en su tramo máximo, llegaron a alcanzar 24.250 euros anuales cada uno.»
LAURA PILAR DUQUE SANTAMARÍA
Subdirectora General de Cumplimiento y Desarrollo Inorgánico en MUTUALIDAD
"Laura Duque destacó la inscripción automática en los instrumentos de previsión social de primer pilar como una herramienta eficaz para ampliar la cobertura de la previsión social complementaria y superar la inercia que a menudo dificulta el ahorro para la jubilación. No obstante, subrayó que su éxito dependerá de un diseño que garantice la autonomía de los trabajadores, la transparencia en la información del instrumento, unas aportaciones empresa/trabajador adecuadas y unos costes razonables, así como de un diseño viable para el tejido empresarial español.
Asimismo, defendió la necesidad de que el desarrollo de estos sistemas contemple las particularidades de los trabajadores autónomos, que deben construir su ahorro para la jubilación con recursos propios (sin los del empleador) y unos ingresos potencialmente variables tanto a lo largo del ejercicio como entre ejercicios. Por eso necesitan instrumentos que se adapten a esa realidad procurando que la flexibilidad no se traduzca en dejar de ahorrar.
En relación con el fomento del ahorro previsional a largo plazo, señaló la importancia de ofrecer instrumentos flexibles, sencillos y de costes eficientes, acompañados de información comprensible que permita planificar (como la de la pensión esperada) así como sobre los riesgos y las condiciones de inversión, subrayando que las medidas de educación financiera son muy importantes para favorecer la continuidad del ahorro durante la vida profesional.
Por último, puso de relieve el potencial de los sistemas de ahorro a largo plazo para canalizar inversión hacia la economía europea, insistiendo en que esta movilización debe ser compatible con la protección de los ahorradores y partícipes de forma que responda a sus preferencias de riesgo, rentabilidad y horizonte de inversión. Como ejemplo de nuevos instrumentos de canalización del ahorro, se refirió al SIALP Financia Europa, un seguro individual de ahorro a largo plazo, aunque no de previsión social, que incorpora incentivos para orientar el ahorro hacia activos vinculados a la Unión Europea y que exige especial atención a la transparencia y a la adecuada información sobre sus riesgos".
ÁLVARO REQUEIJO TORCAL
Director del área de regulación financiera en finReg360
"Álvaro Requeijo participó en la mesa realizando aportaciones desde un punto de vista eminentemente jurídico.
Respecto de la constitucionalidad de una medida como la adscripción automática a planes de pensiones de empleo, defendió que el auto-enrolment no tiene por qué incumplir el artículo 41 de la Constitución Española en la medida en que permita a los empleados ejercitar su derecho de salida (opt-out) de forma real y efectiva, dado que de esa forma se respetará el principio de voluntariedad sobre el que debe apoyarse el pilar II del sistema de pensiones.
Sugirió que la adscripción automática no sólo no infringiría el mandato constitucional, sino que complementaría el pilar I en un momento de crisis de la pirámide demográfica en el que la suficiencia de las prestaciones públicas de jubilación podría estar en entredicho.
Señaló que, no obstante, la adscripción automática debe cumplir con unos requisitos mínimo como la determinación de la responsabilidad de la elección de los fondos o una implementación gradual de las obligaciones de aportación; y que, aun así, no estaría exenta de riesgos como la mala acogida que puede tener por parte de empleados que renuncian a poder adquisitivo o como las dificultades, desde un punto de vista económico, de que convivan planes de empleo de adscripción automática con los tradicionales.
Respecto de la longevidad poblacional, mantuvo que el sistema actual de pensiones no absorbe correctamente este riesgo dado que es un sistema en el que, desde la eliminación del factor de sostenibilidad, que vinculaba la pensión inicial a la esperanza de vida, y desde la creación del Mecanismo de Equidad Intergeneracional, con la mal llamada cuota de solidaridad; la carga de sustento del sistema se desplaza hacia los cotizantes actuales y futuros, porque la longevidad se paga con más cotizaciones y no con menos pensión, lo que resulta más complicado con la actual inversión de la pirámide poblacional.
Respecto de la no homogeneidad de la etapa posterior a la jubilación, distinguió entre la tercera y cuarta edades resaltando que en la última disminuye la probabilidad de supervivencia y aumenta la dependencia, configurándose como una etapa de mayor incertidumbre que quizás debería cubrirse por instrumentos como el seguro (por ejemplo, un seguro público de dependencia), más que por instrumentos como la pensión.
A modo de conclusión manifestó que, si la adhesión automática consigue que millones de trabajadores ahorren, pero al jubilarse rescatan todo en capital, habremos resuelto el problema de la acumulación y dejado sin resolver la longevidad”.